1. TOP
  2. コラム
  3. 陳腐化とは?原因・棚卸資産の会計処理・対策をわかりやすく解説

コラム

陳腐化とは?原因・棚卸資産の会計処理・対策をわかりやすく解説

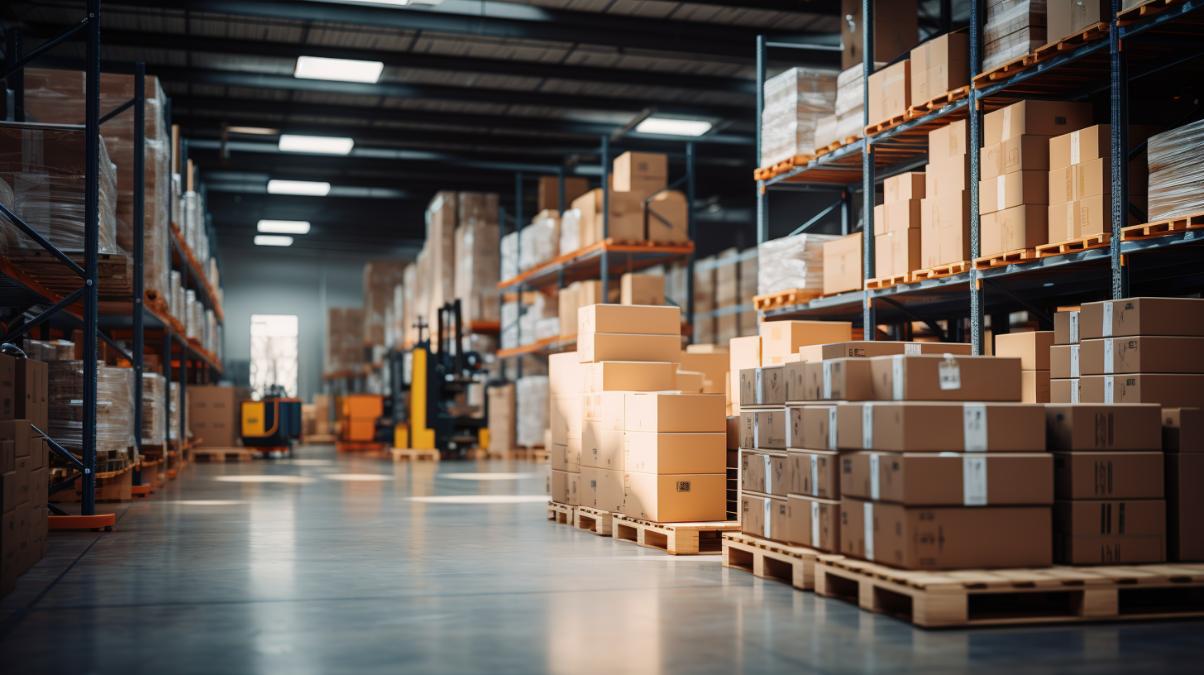
陳腐化とは、商品・製品・機械設備などの資産が、物理的には問題なくても経済的または機能的な価値が低下する現象です。

在庫管理や会計処理の観点から重要な概念であり、特に棚卸資産の評価損計上では税務上の扱いが問われます。本記事では、陳腐化の定義・種類・原因から、会計処理の実務・企業への悪影響・対策まで、実務の視点でわかりやすく解説します。

    <無料>資料ダウンロード

    冷凍保管サービス事業のご紹介

    STEP 1 お名前をご入力ください(全角)

    <無料>資料ダウンロード

    冷凍保管サービス事業のご紹介

    STEP 2 メールアドレスをご入力ください

    <無料>資料ダウンロード

    冷凍保管サービス事業のご紹介

    STEP 3 電話番号をご入力ください

    <無料>資料ダウンロード

    冷凍保管サービス事業のご紹介

    陳腐化とは?意味と考え方

    陳腐化とは?意味と考え方

    陳腐化は、日常的に使われる言葉でありながら、会計・税務・在庫管理の文脈ではそれぞれ異なるニュアンスを持ちます。

    基本的な定義と類似用語との違いを整理することで、陳腐化の本質が見えてきます。

    陳腐化の定義


    陳腐化とは、商品・製品・機械設備などの資産について、経済的または機能的な価値が当初有していた価値よりも減少することを指します。

    物理的な劣化とは異なり、市場環境の変化・新製品の登場・技術革新・消費者ニーズの変化などによって、資産の相対的な価値が低下する点が特徴です。手元にある商品が物理的には使用可能な状態であっても、販売価値や利用価値が著しく下がった場合に「陳腐化した」と表現されます。

    在庫管理・会計・税務の実務では、陳腐化した棚卸資産に対して評価損を計上できるかどうかが重要な論点となります。何をもって「陳腐化」と判断するかは、法的・会計的な根拠に基づいて判断する必要があります。

    陳腐化と老朽化の違い


    陳腐化と老朽化は混同されることが多い言葉ですが、その意味は明確に異なります。

    老朽化は、使用や時間の経過による物理的な劣化・摩耗・損傷を指します。一方、陳腐化は物理的な状態とは無関係に、経済環境の変化・新製品の登場・技術革新などによって相対的な価値が減少することを指します。

    例えば、製造ラインの機械が物理的にはまだ正常に稼働しているにもかかわらず、より高性能な新型機械が登場したことで生産効率が相対的に低下した場合、それは老朽化ではなく陳腐化に該当します。両者を正確に区別することが、会計処理の誤りを防ぐ出発点になります。

    陳腐化と類似用語の関係


    陳腐化に関連する用語には、オブソリュートストック・デッドストック・不良在庫などがあります。

    オブソリュートストック(陳腐化商品在庫)は、陳腐化によって販売できなくなった在庫を指します。デッドストックは長期間動きのない滞留在庫を指し、陳腐化した在庫がデッドストック化するケースが多くあります。不良在庫はこれらを含む広い概念で、品質不良・過剰在庫・陳腐化品などを総称します。

    これらは意味が重なる部分もありますが、陳腐化は「価値が低下した理由・原因」を指すのに対し、デッドストックや不良在庫は「在庫の状態」を指す点が異なります。

      <無料>資料ダウンロード

      冷凍保管サービス事業のご紹介

      STEP 1 お名前をご入力ください(全角)

      <無料>資料ダウンロード

      冷凍保管サービス事業のご紹介

      STEP 2 メールアドレスをご入力ください

      <無料>資料ダウンロード

      冷凍保管サービス事業のご紹介

      STEP 3 電話番号をご入力ください

      <無料>資料ダウンロード

      冷凍保管サービス事業のご紹介

      陳腐化の種類

      陳腐化の種類

      陳腐化は特定の業界や資産に限らず、さまざまな場面で発生します。

      資産の種類によって陳腐化のパターンと対応策が異なるため、それぞれの特性を理解しておくことが重要です。

      商品・製品の陳腐化


      市場の需要や競合状況の変化により、商品・製品の販売価値が低下する現象です。

      季節商品・アパレル・ハイテク製品・食品・医薬品など、あらゆる分野で発生します。特に成熟経済下では、同等の機能を持つ商品が大量に市場に存在するため、少しの時間差でも陳腐化が起きやすい環境になっています。

      販売期限が迫った商品や流行遅れになった商品は、値引き販売や廃棄処分を余儀なくされ、利益率を大きく圧迫します。特にECの普及により価格比較が容易になり、商品の陳腐化スピードが加速しています。

      機械設備の陳腐化


      技術革新により、既存の機械設備が新型設備と比較して生産性・機能面で相対的に劣るようになる現象です。

      物理的にはまだ使用可能でも、より効率的な新型機械が登場することで、旧型機械の経済的な採算性が低下します。製造ラインの自動化・省エネ化・AI制御の導入が急速に進む現代では、数年前に導入した設備が陳腐化するリスクが常に存在します。

      設備の陳腐化は、固定資産の帳簿価額と実態価値のギャップをもたらし、財務諸表に与える影響も無視できません。定期的な設備評価と更新計画の見直しが必要です。

      技術・ノウハウの陳腐化


      業界標準や技術基準の変化により、企業が保有する技術やノウハウの価値が減少する現象です。

      IT・製造業・研究開発分野で特に顕著で、かつて競争優位の源泉だった技術が、オープンソース化や新技術の普及によって一般化するケースが増えています。

      技術・ノウハウの陳腐化は、在庫のように目に見えないため見落とされやすい点も課題です。技術開発への継続的な投資と、市場動向のモニタリングが求められます。

      ブランド・サービスの陳腐化


      消費者の嗜好変化や新技術の登場により、ブランドやサービスの価値が低下する現象です。

      かつて市場をリードしたブランドが、時代の変化に対応できずに顧客から選ばれなくなるケースはあらゆる業界で見られます。デジタル化の進展により、従来型のビジネスモデルに依存したサービスが急速に陳腐化するリスクも高まっています。

      定期的なブランド刷新・新サービスの投入・顧客体験の見直しにより、陳腐化を防ぎ続けることが長期的な競争力の維持に欠かせません。

      陳腐化が発生する主な原因

      陳腐化は偶然起きるものではなく、構造的な要因から必然的に発生します。

      主要な4つの原因を理解することが、予防策と対応策の立案につながります。

      技術革新による陳腐化


      AI・IoT・DX関連技術の急速な進化は、既存の商品・設備・技術を短期間で時代遅れにします。

      半導体・スマートフォン・AV機器など、ハイテク製品はモデルチェンジのサイクルが短く、旧モデルが発売と同時に陳腐化が始まります。製造設備においても、AIを活用した自動化機器の普及により、数年前に導入した設備が生産効率面で見劣りするようになるケースが増えています。

      技術革新は止められないため、技術動向の先読みと柔軟な設備更新計画が企業に求められます。

      消費者ニーズや流行の変化


      ファッション・食品・エンタメ業界などでは、消費者の嗜好変化が陳腐化の主な原因となります。

      SNSの普及により、流行のサイクルが著しく短縮化しており、商品が棚に並ぶころには既にトレンドが変わっているケースも珍しくありません。特に若年層をターゲットとする商品では、タイムリーな市場投入ができなければ、在庫が一気に陳腐化するリスクがあります。

      需要予測の精度向上と、小ロット生産・短サイクル調達の仕組みを組み合わせることが、この種の陳腐化リスクへの有効な対応策です。

      競合他社の新製品登場


      用途は同じでも、より高性能・低価格・多機能の新製品が競合から発売されることで、既存商品の販売力が低下します。

      スマートフォン市場・家電・ソフトウェアなど、競争が激しい業界では、競合の新製品発売が在庫の陳腐化の引き金になります。発売から数カ月で価値が大幅に下がる商品も多く、在庫量の管理が重要です。

      競合動向の継続的なモニタリングと、需要が落ちる前に在庫を適正水準に調整できる体制づくりが求められます。

      制度改正や規制の変更


      環境規制・安全基準・業界規制の変更により、既存の商品・設備が対応不能となり価値が減少する現象です。

      フロン規制による冷媒の切り替え・排ガス規制による車両・設備の交換強制・電機製品の安全基準改正など、規制対応が必要な場面では短期間で既存資産が陳腐化します。

      行政・業界団体の動向を常に把握し、規制変更への早期対応計画を立てておくことが損失最小化につながります。制度変更スケジュールを把握した計画的な在庫・設備の入れ替えが求められます。

      陳腐化の会計・税務処理

      陳腐化の会計・税務処理

      陳腐化した棚卸資産に対して評価損を計上できるかどうかは、会計・税務の両面から慎重に判断する必要があります。

      国税庁の基本通達で示された要件を正確に理解することが、適切な処理の前提となります。

      棚卸資産評価損の計上要件


      法人税法では、棚卸資産の評価は原則として取得原価によることが定められています。ただし、「特定の事実」が生じた場合に限り、評価損の計上が認められます。

      会計上は、棚卸資産の時価が取得原価を下回る場合に評価損を計上することが求められます(低価法)。一方、税務上は法人税基本通達に定める特定の事実に該当しなければ、評価損は損金として認められません。

      この会計と税務の取り扱いの違いを理解しておくことが、適正な決算処理と税務申告の両立において重要です。評価損の計上を検討する際は、税理士・会計士への確認を推奨します。

      著しい陳腐化と認められる事例


      国税庁の法人税基本通達9-1-4では、棚卸資産の著しい陳腐化として評価損が認められる事例が例示されています。

      具体的には、(1)季節商品の売れ残りで、今後通常の価額での販売が困難と認められる場合、(2)商品の用途は同じだが、型式・性能・品質が著しく異なる新製品の登場によって、当該棚卸資産を通常の方法で販売することが困難になった場合、の2つが代表的な例示として挙げられています。

      これらの要件を満たすかどうかは、市場状況や販売実績の証拠書類とともに客観的に判断する必要があります。評価損計上の際には、陳腐化の事実を証明できる資料の整備が不可欠です。

      単なる価格変動との違い


      物価変動・過剰生産・建値(取引価格)の変更などによる在庫評価額の低下は、陳腐化には該当しません。

      この場合、税務上の評価損として損金算入が認められないため、会計上の処理と税務上の処理に差異が生じます。陳腐化と単なる価格変動の違いは「その商品本来の機能・価値が、市場環境の変化により使用不能または販売困難な状態になったかどうか」が判断の核心となります。

      判断が難しいグレーゾーンも多く、専門家への相談と客観的な証拠資料の準備が税務対応の基本です。

      陳腐化償却の考え方


      固定資産(機械設備・建物付属設備など)の陳腐化に対しては、耐用年数の短縮や特別な償却によって対応する仕組みがあります。

      税務上、使用可能期間が法定耐用年数より短くなることが明らかな場合には、所管国税局長の承認を受けることで、残存使用可能期間を耐用年数として減価償却を行うことが認められます。

      陳腐化の進行が著しい業種(IT機器・精密機器など)では、実態に即した耐用年数の設定が財務健全性の維持につながります。

      過剰在庫と陳腐化が企業に与える悪影響

      陳腐化した在庫を抱えることは、単に商品の価値が下がるだけではなく、企業全体の財務と経営に深刻な影響をもたらします。

      3つの主要な悪影響を整理します。

      在庫価値の低下による損失


      陳腐化した在庫は本来の価格では販売できず、値引き販売または廃棄処分が避けられません。

      値引き販売では利益率が大幅に低下し、廃棄処分では原価のすべてが損失となります。特に賞味期限・使用期限がある商品や、モデルチェンジサイクルが短い商品では、短期間で廃棄せざるを得ない状況が発生します。

      売れ残りが増えるほど損失規模が拡大する構造になっており、在庫量が多いほどリスクが高まります。陳腐化在庫の早期発見と迅速な対応が、損失の最小化に直結します。

      収益悪化とキャッシュフローの悪化


      陳腐化在庫は「投入した資金を回収できない状態」を意味します。

      在庫として資金が固定されている間は、その資金を他の事業機会に投資することができず、機会損失も発生します。収益悪化とキャッシュフロー悪化の二重打撃をもたらすため、特にサプライチェーンマネジメントでは陳腐化在庫の最小化が優先課題の一つとされています。

      在庫回転率を定期的に管理し、滞留在庫が生まれる前に需要予測と生産計画を調整する仕組みが、キャッシュフロー健全化の鍵となります。

      保管コストと管理費用の増加


      陳腐化した在庫を保管し続ける限り、倉庫スペース・人件費・光熱費・保険料などの管理コストが継続的に発生します。

      特に冷凍・冷蔵品など温度管理が必要な在庫では、保管コストが通常品より大幅に高くなります。販売見込みのない在庫に対してコストをかけ続けることは、収益構造をさらに悪化させます。

      過剰在庫による倉庫内の混雑は、ピッキング精度の低下・作業効率の悪化・在庫管理精度の低下にもつながります。不要在庫の早期処分と保管スペースの適正化が、コスト管理の観点からも重要です。

      陳腐化を防ぐための企業の対策

      陳腐化を防ぐための企業の対策

      陳腐化リスクは完全にはゼロにできませんが、体制と仕組みを整えることで大幅に軽減できます。

      需要予測・SCM・倉庫運用の3つの視点からアプローチします。

      需要予測と生産計画の最適化


      AIによる需要予測やPOSデータ・販売実績データの分析を活用し、市場ニーズに即した生産・調達計画を立てることが陳腐化防止の基本です。

      過去の販売実績だけでなく、SNSのトレンド・競合動向・季節要因を加味した精度の高い需要予測が、過剰仕入れと売れ残りの削減につながります。需要予測の精度が上がるほど、適正在庫の維持が容易になり、陳腐化リスクが低下します。

      SCMによる調達・製造・販売の同期化


      サプライチェーンマネジメント(SCM)により、需要発生のタイミングと調達・製造・物流のオペレーションを同期化することで、過剰在庫の発生を防ぎます。

      需要情報をサプライチェーン全体でリアルタイムに共有し、売れ行きに応じて生産・調達量を迅速に調整する仕組みが、陳腐化在庫の最小化に直結します。特にアパレル・食品・電子機器など需要変動の激しい業種では、SCMの高度化が競争力の源泉となります。

      受注情報をサプライチェーン全体に連携するOMSの仕組みについては、以下の記事で詳しく解説しています。

      ▶︎ OMS(注文管理システム)とは?WMSとの違いや導入メリットを解説

      保管期間の短縮と柔軟な倉庫活用


      先入れ先出し(FIFO)の徹底・賞味期限・使用期限の可視化管理・在庫回転率の定期チェックにより、保管期間を短縮して陳腐化リスクを軽減します。

      また、物量変動に応じて倉庫スペースを柔軟に確保できる体制も重要です。需要が落ちたタイミングで過剰な保管コストが発生しないよう、スポット利用型の外部倉庫を組み合わせる運用が有効な選択肢となります。

      在庫管理・保管期間の最適化に役立つWMSについては、以下の記事で詳しく解説しています。

      ▶︎ 物流倉庫管理システム(WMS)とは?機能や導入事例などを紹介

      冷凍・冷蔵品の陳腐化リスクと物流の最適化

      冷凍・冷蔵品は、通常の商品よりも陳腐化リスクが高い特性を持ちます。

      賞味期限・消費期限の制約と温度管理の必要性が重なることで、在庫管理のミスが損失に直結しやすい分野です。

      冷凍・冷蔵品における陳腐化リスクの特殊性


      冷凍・冷蔵品は、賞味期限や消費期限が設定されており、期限を超えた商品は通常の販売ができなくなります。

      期限切れによる廃棄は、取得原価のすべてが損失となるため、一般商品の陳腐化より損失インパクトが大きくなりやすい特性があります。加えて、温度管理が必要な保管環境のコストが通常倉庫より高く、過剰在庫が発生した際の損失は保管コストの分だけさらに拡大します。

      需要予測の精度向上と在庫回転率の徹底管理が、冷凍冷蔵品の陳腐化リスク最小化において特に重要です。

      コールドチェーンの仕組みと温度管理の重要性については、以下の記事で詳しく解説しています。 

      ▶︎ コールドチェーンとは?低温物流の仕組みと食品・医薬品輸送での重要性 

      過剰在庫が発生した際の柔軟な倉庫活用


      需要変動や販売不振で過剰在庫が発生した際、自社の冷凍冷蔵倉庫の収容能力を超えるケースがあります。

      長期契約型の外部倉庫を追加確保する場合、固定費が継続的に発生してさらなる損失拡大につながる懸念があります。需要回復のタイミングが不透明な段階で長期契約を結ぶことは、経営上のリスクとなります。

      こうした状況では、必要な期間だけ利用できるスポット型の外部冷凍冷蔵倉庫を活用することが、過剰在庫による損失を最小限に抑えながら保管スペースを確保できる現実的な選択肢です。

      スポット利用できる一時保管サービスについては、以下の記事で詳しく解説しています。 

      ▶︎ 倉庫に荷物を一時保管できる?サービスの種類やおすすめ企業を解説 

      シェア型冷凍冷蔵倉庫を活用した在庫リスクの最小化


      1日単位のスポット利用・従量課金制・1パレット単位から契約できるシェア型冷凍冷蔵倉庫「コールドクロスネットワーク」は、需要変動に合わせて必要な期間だけ保管スペースを確保できるサービスです。

      東北・関東・中部の主要エリアに拠点を展開しており、過剰在庫が発生した際の一時保管や、需要増加時のバッファ倉庫として活用できます。固定費を発生させずに保管能力を拡張できるため、陳腐化リスクを抑えながら在庫の柔軟な管理が可能です。

      冷凍・冷蔵品の在庫管理においては、固定コストを最小化しながら柔軟に対応できる体制を構築することが、陳腐化損失のコントロールと企業の収益改善につながります。

      まとめ

      陳腐化とは、商品・設備・技術などの資産が物理的には問題なくても、経済的・機能的な価値が低下する現象です。

      会計・税務上は法人税基本通達の要件に沿った評価損の計上が必要であり、単なる価格変動との区別が重要です。企業にとっては、需要予測の精度向上・SCMの高度化・柔軟な倉庫活用の組み合わせが、陳腐化リスクの最小化に有効な対策となります。

      特に冷凍・冷蔵品では陳腐化による損失インパクトが大きいため、在庫管理とコスト構造の最適化が経営上の重要課題です。

      編集・監修

      コールドクロスネットワーク編集部

      物流・倉庫業界の実務知識を発信する編集チームです。サプライチェーン領域の専門家、実務経験者、ライターの皆様に助けられながら、 「物流から世界をもっと便利に変える」を共に目指しています。

      編集委員

      高田 直樹

      株式会社ロジバード 代表取締役・元物流weekly東京本社社長

      物流事業の実務、経営に精通し、現場視点から本メディアの編集方針を監修。

      編集委員

      鈴木 邦成

      物流エコノミスト・日本大学特任教授/博士(工学)・日本ロジスティクスシステム学会理事・日本SCM協会会長

      物流、ロジスティクス工学の専門家として、記事内容の学術的正確性を監修。

      注:本記事は編集委員の監修のもと作成していますが、掲載情報は執筆時点のものです。法令・制度の改定や市場環境の変化により内容が変わる場合があります。個別の判断については、専門家または関係機関へのご確認を推奨します。

      おすすめ記事

      冷凍保管サービス冷凍倉庫レンタル

      まずはお気軽に資料請求・お問い合わせを

      カンタン資料請求 全項目入力必須

        ご興味をお持ちいただき、誠にありがとうございます。
        担当者から折り返しのご連絡を
        させていただきますので
        今しばらくお待ちくださいませ。

        おすすめ記事

        X NETWORK株式会社(以下「当社」といいます。)は、個人情報の保護に関する法律(平成15年法律第57号。その後の改正を含む。以下「個人情報保護法」といいます。)、関係法令及び規範を遵守し、お客様の個人情報を適切に取り扱うことの社会的責務を認識し、個人情報の取扱いに関する基本方針について次のとおり定め、個人情報の保護に万全を尽くしてまいります。なお、本プライバシーポリシーにおける個人情報等の定義は、特に断らない限り、個人情報保護法ならびにこれに関する政令、規則及び国が定めるガイドライン等の定めるところによるものとします。

        1. 基本方針

        • (1)当社は、個人情報の適正な取扱いに関する法令諸規則を遵守します。
        • (2)当社は、個人情報について利用目的を特定するとともに、お客様の事前の同意がある場合又は法令等により認められる場合を除き、個人情報の利用目的のために必要な範囲を超えて個人情報を利用しません。
        • (3)当社は、利用目的の達成のために必要な範囲において適法な方法により個人情報を取得します。
        • (4)当社は、個人情報に関し、漏えい、滅失又は毀損が生じることのないよう安全管理措置を講じ適正に管理します。また、個人情報の取扱いに関して、従業員に対する教育及び監督を行います。
        • (5)当社は、個人情報の取扱いを委託する場合、委託先に対して必要な監督を行います。
        • (6)当社は、法令変更等に伴い、本プライバシーポリシーを必要に応じて見直し、改善に努めます。
        • (7)当社は、保有個人データに関して、利用目的の通知を求め、又は、開示、訂正・追加・削除、利用の停止・消去、第三者への提供の停止を請求された場合、若しくは、第三者提供記録の開示を請求された場合には、適切かつ迅速な回答に努めます。
        • (8)当社は、個人情報の取扱いに関するご質問、ご意見、苦情等に対し、誠実かつ迅速な対応に努めます。

        2. 個人情報の適正な取得

        当社は、利用目的の達成のために業務上必要な範囲で個人情報を取得いたします。お客様の個人情報を取得する際には、利用目的を通知又は公表し(本プライバシーポリシーによる公表を含みます。)、また、直接ご本人から契約書その他の書面(電磁的記録を含みます。)に記載された個人情報を取得する場合にはあらかじめ利用目的を明示し、適法かつ公正な手段によって取得いたします。

        3. 個人情報の利用目的

        当社は、お客様の同意を得た場合及び法令により認められる場合を除き、利用目的の達成に必要な範囲内で個人情報を取り扱います。また、個人番号を取り扱う場合については法令で定められた範囲内でのみ取り扱います。

        当社における個人情報の利用目的は、次のとおりです。

        • (1)お客様が当社の提供するサービスを利用するにあたってその本人確認を行い、不正利用を防止するため
        • (2)お客様からの問い合わせに対応するため
        • (3)当社が提供するサービスに関する寄託約款、利用規約、運送利用約款、本プライバシーポリシー等の変更、当社が提供するサービスの停止・中止・契約締結・契約解除その他当社が提供するサービスに関する重要なお知らせ等の通知のため
        • (4)お客様に対する当社が提供するサービスの円滑な提供、維持及び改善のため
        • (5)当社が提供するサービスに関するお客様の利用状況、行動履歴等の分析、及びその結果を今後のサービス展開に反映させるため
        • (6)当社が提供するサービスにより取得した閲覧履歴や行動履歴等の情報を分析し、嗜好に応じた新サービスに関する広告の表示やご案内、お客様の利便性向上の施策を実行するため
        • (7)上記各号のほか、事前にお客様本人に利用目的を明示した上でお客様本人の同意を得た場合

        4. 個人データの安全管理措置

        当社は、その取り扱う個人データの漏えい、滅失又は毀損の防止その他の個人データの安全管理のために必要かつ適切な措置を講じます。当社は、外国において個人データを取り扱う場合、当該外国の個人情報の保護に関する制度等外的環境を把握した上で、個人データの安全管理のために必要かつ適切な措置を講じます。

        5. 個人データの第三者への提供

        当社は、以下の場合を除き、あらかじめお客様から同意を得ることなく、個人データを第三者へ提供しません。

        • ・法令に基づく場合
        • ・人の生命、身体又は財産の保護のために必要がある場合であって、お客様の同意を得ることが困難であるとき
        • ・公衆衛生の向上又は児童の健全な育成の推進のために特に必要がある場合であって、お客様の同意を得ることが困難であるとき
        • ・公衆衛生の向上又は児童の健全な育成の推進のために特に必要がある場合であって、お客様の同意を得ることが困難であるとき
        • ・国の機関若しくは地方公共団体又はその委託を受けた者が、法令の定める事務を遂行することに対して協力する必要がある場合であって、お客様の同意を得ることにより当該事務の遂行に支障を及ぼすおそれがあるとき
        • ・当該第三者が学術研究機関等である場合であって、当該第三者が当該個人データを学術研究目的で取り扱う必要があるとき(当該個人データを取り扱う目的の一部が学術研究である場合を含み、個人の権利利益を不当に侵害するおそれがある場合を除く。)

        6. 個人データの取扱いの委託

        当社は、利用目的のために必要な業務を円滑に進めるため、業務の全部または一部を委託し、当該委託業務の遂行に必要なお客様の個人データを、当該委託先に提供することがあります(各倉庫内で庫内作業に従事する物流事業者及び利用運送に従事する貨物自動車運送事業者に対して、業務の全部または一部を委託し、当該委託業務の遂行に必要なお客様の個人データを提供することを含みます。)。かかる場合、当該委託先からの再委託先に対する監督を含め、委託先に対する必要かつ適切な監督を行います。

        7. 個人データの共同利用

        当社は、次のとおり、お客様の個人データを共同して利用することがあります。

        • (1)共同利用する個人データの項
          氏名、住所、生年月日、電話番号、メールアドレス、勤務先に関する情報、取引に関する情報、名刺又はメール署名欄に記載の情報等
        • (2)共同利用者の範囲
          霞ヶ関キャピタル株式会社及び当社を含む霞ヶ関キャピタルの連結子会社
        • (3)共同利用者の利用目的
          グループ会社としてのサービス提供、取引先管理、及び経営管理のため及び新サービス、新商品、新事業等検討のため
        • (4)個人データの管理について責任を有する者
          名称:X NETWORK株式会社
          住所:東京都千代田区霞が関三丁目2番1号 霞が関コモンゲート 西館 28階
          代表者:代表取締役 杉本 亮

        8.保有個人データの公表事項

        • (1)保有個人データに係る個人情報取扱事業者の名称、住所及び代表者
          名称:X NETWORK株式会社
          住所:東京都千代田区霞が関3丁目2番1号 霞が関コモンゲート 西館 28階
          代表者:代表取締役 杉本亮
        • (2)保有個人データの利用目的
          上記3.をご参照ください。
        • (3)保有個人データの利用目的の通知の求め又は開示等の請求
          当社は、保有個人データに関して、ご本人またはその代理人より、利用目的の通知の求め又は開示、訂正、追加、削除、利用停止、消去、第三者への提供の停止を請求された場合、若しくは第三者提供記録の開示を請求された場合には、必要事項を確認させていただいた上で、合理的な期間内で書面にて回答します。保有個人データの利用目的の通知の求め又は開示の請求若しくは第三者提供記録の請求に対し、手数料のご負担をお願いする場合があります。ご連絡先については、下記11.をご参照ください。
        • (4)保有個人データの安全管理のために講じた措置
          (基本方針の策定)
          個人データの適正な取扱いの確保のため、法令諸規則の遵守、及び質問及び苦情処理等についての基本方針を策定しています。
          (個人データの取扱いに係る規律の整備)
          取得、利用、保存、提供、削除・廃棄等について、取扱方法、及び責任者等についての規程を策定しています。
          (組織的安全管理措置)
          個人データの取扱状況について、定期的に自己点検を実施するとともに、内部監査を実施しています。
          (人的安全管理措置)
          当社の従業員は、個人データについての秘密保持に関する誓約書を会社に提出しています。
          (物理的安全管理措置)
          個人データを取扱う区域において、従業員の入退室管理及び使用機器等の制限を行うとともに、権限を有しない者による個人データの閲覧を防止する措置を実施しています。
          (技術的安全管理措置)
          個人データを取扱う情報システムを外部からの不正アクセス又は不正ソフトウェアから保護する仕組みを導入しています。
          (外的環境の把握)
          当社が外国において個人データを取扱う場合には、当該外国における個人情報の保護に関する制度を把握した上で安全管理措置を実施しています。
        • (5)保有個人データの取扱いに関するご質問・ご意見・苦情等
          下記11.「お問い合わせ窓口」をご参照ください。

        9. Cookie(クッキー)の使用について

        当社のウェブサイト(以下「本ウェブサイト」といいます。)では、お客様の利便性向上を目的とし、アクセス状況を把握するために、お客様のコンピューターに対しCookie※を発行しています。お客様がブラウザの設定でCookieの利用を許可している場合は、お客様のブラウザでCookieが作成され、本ウェブサイトへ再度アクセスされた場合、自動的にCookieが送信されます。アクセス状況は、統計情報としてのみ利用します。また、Cookieには個人を特定できる情報は含まれておりません。

        お客様がCookieを許可することを望まない場合、お客様側のブラウザ上で設定することにより、お客様のコンピューターにCookieが保存されることを無効にできます。

        ※Cookieとは、当サーバーからお客様のブラウザに送信され、お客様のコンピューターのハードディスクまたはメモリーに蓄積されるデータです。

        10. Google アナリティクス からの情報取得について

        本ウェブサイトでは、お客様のアクセス状況を把握し、分析するためにGoogle社のサービスであるGoogle アナリティクスを利用しています。
        Google アナリティクスにより収集、記録、分析されたお客様の情報には、特定の個人を識別する情報は一切含まれません。
        Google アナリティクスのCookieをもとにして取得されたデータは、Google社により同社のプライバシーポリシーに基づいて管理されます。
        Google アナリティクスでデータが収集および処理される仕組みについては、Google社が提供する以下のサイトをご覧ください。
        GOOGLE のサービスを使用するサイトやアプリから収集した情報の GOOGLE による使用:https://www.google.com/intl/ja/policies/privacy/partners/

        Google アナリティクスの利用規約に関する説明についてはGoogle アナリティクスのサイトを、Google社のプライバシーポリシーに関する説明については同社のサイトをご覧下さい。

        Googleアナリティクス利用規約:https://marketingplatform.google.com/about/analytics/terms/jp/
        Googleプライバシーポリシー:https://policies.google.com/privacy?hl=ja

        また、Google社による情報収集を無効化したい場合は、Google社が提供する「Google アナリティクス オプトアウト アドオン」からオプトアウトの設定を行ってください。なお、お客様がGoogle アナリティクスを無効化した場合、お客様が訪問する本ウェブサイト以外のウェブサイトでもGoogle アナリティクスは無効になりますが、お客様がブラウザのアドオンを再設定することにより、再度Google アナリティクスを有効にすることも可能です。

        Google アナリティクス オプトアウト アドオン https://tools.google.com/dlpage/gaoptout?hl=ja

        11.お問い合わせ窓口

        ご意見、ご質問、苦情のお申出その他個人情報の取扱いに関するお問い合わせは、当サイトのお問い合わせをご利用ください。


        最終更新日 2024年7月17日

        ユーザ登録、ログインの
        開始時期は後日アナウンスいたします。
        今しばらくお待ちください。